Zu Content springen
Frau sitzt am Schreibtisch im Homeoffice und blickt auf einen Wandkalender mit markiertem Termin
Anschlussfinanzierung Baufinanzierung-Grundlagen Zinsen

EZB erhöht Leitzins im September 2026: Auswirkungen auf Baufinanzierung

Dennis Albrecht
Dennis Albrecht

Die Europäische Zentralbank hat ihre Leitzinsen am 10. September 2026 zum zweiten Mal in diesem Jahr angehoben, um 25 Basispunkte. Der Einlagensatz steigt damit von 2,25 auf 2,50 Prozent, wirksam ab dem 16. September 2026. Für alle, die gerade eine Immobilie kaufen oder eine Anschlussfinanzierung planen, stellt sich sofort die Frage, was das für die eigenen Bauzinsen bedeutet. Die kurze Antwort: weniger, als der Leitzins-Schritt zunächst vermuten lässt. Warum das so ist und was du jetzt konkret tun kannst, erklären wir dir in diesem Artikel.

Das Wichtigste auf einen Blick

  • Die EZB hat den Einlagensatz um 25 Basispunkte auf 2,50 Prozent angehoben, die zweite Erhöhung 2026 nach dem ersten Schritt im Juni. Die Änderung greift ab dem 16. September 2026.
  • Bauzinsen folgen dem Leitzins nicht direkt. Sie orientieren sich vor allem an den Renditen langfristiger Bundesanleihen, die diese Entwicklung häufig schon vorwegnehmen.
  • Ein Großteil des Zinsschritts galt an den Finanzmärkten bereits als eingepreist. Ein sprunghafter Anstieg der Bauzinsen als direkte Reaktion ist deshalb unwahrscheinlich.
  • Für Käuferinnen und Käufer sowie für alle mit anstehender Anschlussfinanzierung lohnt sich trotzdem ein genauer Blick auf das eigene Timing.
  • Die EZB schließt weitere Zinsschritte nicht aus, eine sichere Prognose ist das aber nicht.

Inhaltsübersicht


Was die EZB entschieden hat

Der EZB-Rat hat am 10. September 2026 alle drei Leitzinsen um 25 Basispunkte angehoben. Der Einlagensatz steigt auf 2,50 Prozent, der Hauptrefinanzierungssatz auf 2,65 Prozent und der Spitzenrefinanzierungssatz auf 2,90 Prozent. Wirksam wird die Änderung ab dem 16. September 2026. Damit setzt die Notenbank ihren im Juni begonnenen Kurs fort, nachdem sie zwischen 2023 und Anfang 2026 stillgehalten hatte. Die Details der Entscheidung hat die EZB in ihrer offiziellen Pressemitteilung veröffentlicht.

Als Begründung nennt die EZB anhaltenden Preisdruck durch die Konflikte im Nahen Osten und in der Ukraine. Die Notenbank rechnet mit einer Inflationsrate von 3,0 Prozent für 2026, 2,5 Prozent für 2027 und 2,1 Prozent für 2028, eine Rückkehr in Richtung Zielwert erwartet sie gegen Ende 2027.

Zum weiteren Kurs legt sich die EZB ausdrücklich nicht fest. Der Rat betont, sich nicht auf einen bestimmten Zinspfad festzulegen. Künftige Entscheidungen will er von Sitzung zu Sitzung anhand aktueller Daten treffen. In ihrem Statement zur Pressekonferenz benennt die EZB die Risiken für den Inflationsausblick als nach oben gerichtet, während sie die Risiken für den Wachstumsausblick eher nach unten gerichtet sieht. Eine Festlegung auf weitere Zinsschritte ist das ausdrücklich nicht, sondern eine Einschätzung der Risikolage.

Warum die Bauzinsen dem Leitzins nicht eins zu eins folgen

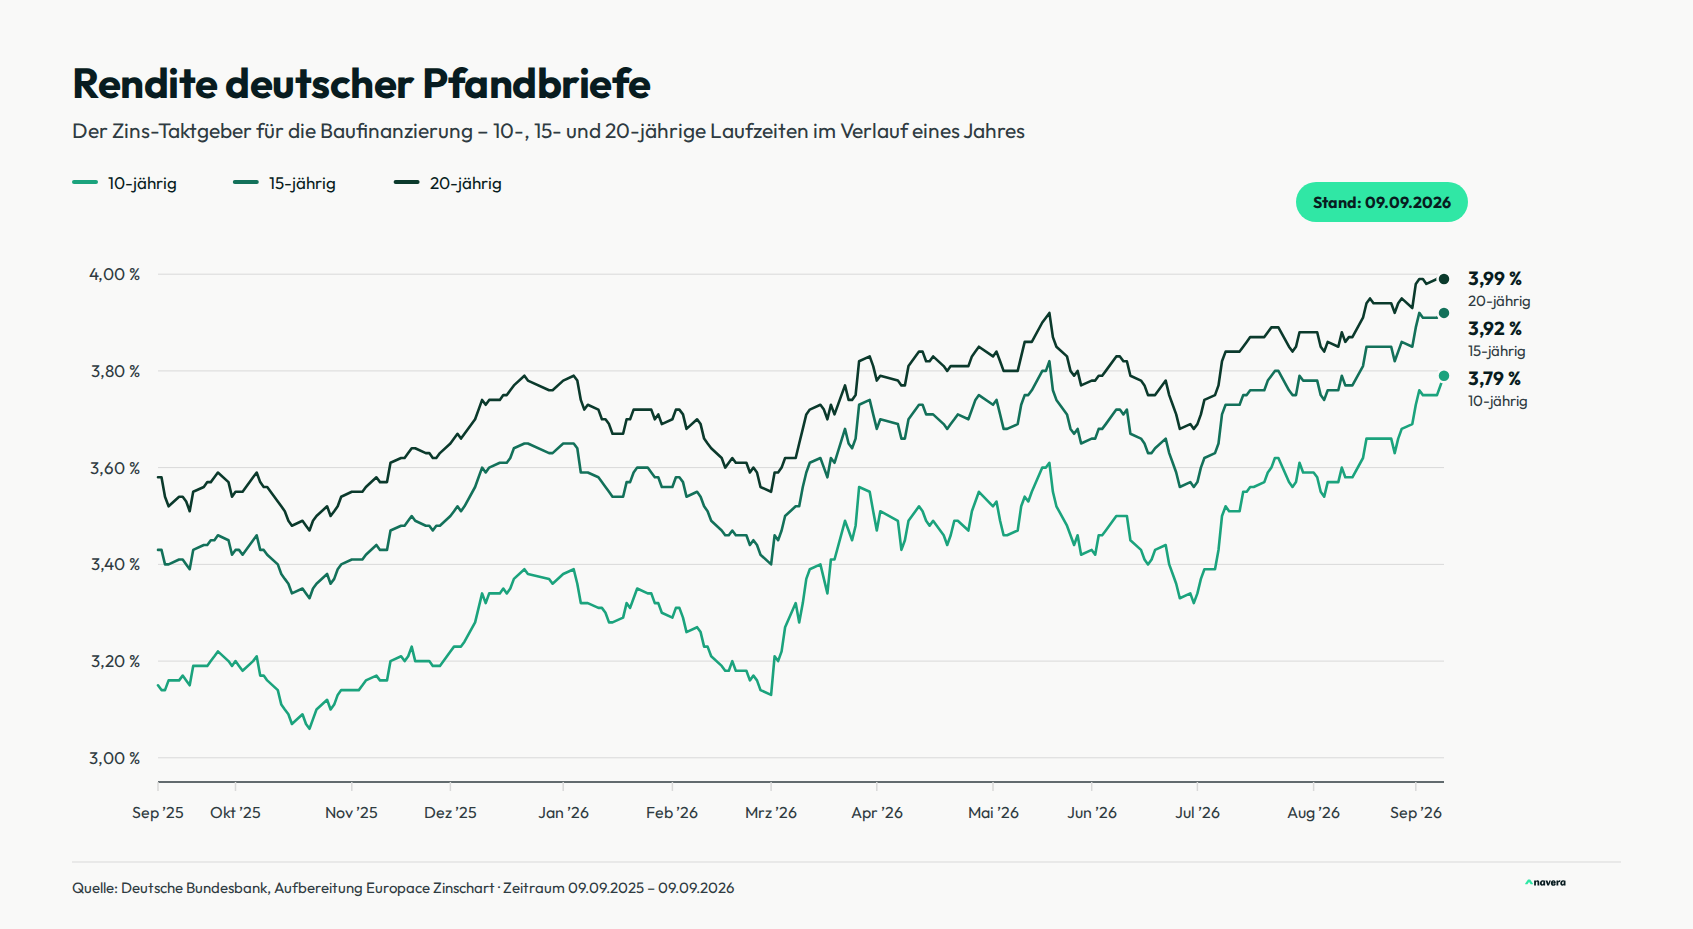
Ein verbreitetes Missverständnis ist, dass ein höherer EZB-Leitzins automatisch zu höheren Bauzinsen führt. In der Praxis ist der Zusammenhang deutlich indirekter. Bauzinsen orientieren sich in erster Linie an den Renditen langfristiger Bundesanleihen und an den Erwartungen der Finanzmärkte zur künftigen Geldpolitik. Das bedeutet auch: Wenn eine Zinserhöhung schon länger absehbar war, ist sie an den Kapitalmärkten oft bereits vorweggenommen. Die eigentliche Entscheidung sorgt dann kaum noch für Bewegung.

navera-zinschart

Was das für deinen Immobilienkauf bedeutet

Für Kaufinteressentinnen und -interessenten heißt das zunächst: keine Panik. Ein einzelner Zinsschritt der EZB verändert die Finanzierungssituation selten über Nacht. Trotzdem lohnen sich zwei Überlegungen.

Erstens: Wer eine Finanzierungszusage bereits vorliegen hat, sollte prüfen, wie lange die Konditionen gültig sind. Bei einer angespannten Zinslage kann es sinnvoll sein, ein vorliegendes Angebot zeitnah zu nutzen, statt auf eine mögliche Entspannung zu warten, die nicht garantiert ist.

Zweitens: Wer noch am Anfang der Suche steht, profitiert davon, die eigene Budgetplanung auf realistische, nicht auf besonders günstige Zinsannahmen zu stützen. Das gilt umso mehr, weil die EZB selbst die Risiken für den Inflationsausblick als nach oben gerichtet einstuft und sich nicht auf einen bestimmten Zinspfad festlegt. Das schafft Spielraum, falls sich der Zinstrend in den nächsten Monaten doch noch einmal verschiebt.

Mit unserem Online-Rechner findest du in nur wenigen Minuten heraus, welche Konditionen du für eine Finanzierung bekommen kannst.

Was das für deine Anschlussfinanzierung bedeutet

Läuft deine Zinsbindung in den nächsten drei bis fünf Jahren aus, ist der Zinsschritt ein guter Anlass, dich mit dem Thema Anschlussfinanzierung zu beschäftigen, auch wenn die Frist noch nicht unmittelbar bevorsteht. Ein Forward-Darlehen ermöglicht es, sich die aktuellen Konditionen bereits jetzt für einen späteren Zeitpunkt zu sichern, üblicherweise gegen einen Zinsaufschlag, der mit der Vorlaufzeit steigt.

Ob sich das für dich lohnt, hängt von deiner individuellen Situation und Risikobereitschaft ab. Da die EZB die Risiken für den Inflationsausblick selbst als nach oben gerichtet einstuft und sich nicht auf einen bestimmten Zinspfad festlegt, gewinnt die Frage nach der eigenen Absicherung an Gewicht. Wer erwartet, dass die Zinsen mittelfristig eher seitwärts bis leicht steigend verlaufen, sichert sich mit einem Forward-Darlehen Planungssicherheit. Wer auf sinkende Zinsen setzt, geht damit ein gewisses Risiko ein, den Aufschlag am Ende ohne echten Vorteil gezahlt zu haben. Eine pauschale Empfehlung gibt es hier nicht, eine individuelle Beratung schon.

Mit unserem Online-Rechner findest du in nur wenigen Minuten heraus, welche Konditionen du für deine Anschlussfinanzierung bekommen kannst.

uta@720

"Wer sich frühzeitig um die Anschlussfinanzierung kümmert, verschafft sich echte Auswahl statt Zeitdruck am Ende der Zinsbindung."

Uta Möllmann, Leiterin Finanzierungsberatung

Fazit

Die EZB-Entscheidung vom 10. September 2026 ist kein Grund zur Panik, aber ein guter Anlass für einen realistischen Blick auf die eigene Finanzierung. Ein Sprung bei den Bauzinsen ist als unmittelbare Reaktion unwahrscheinlich, weil der Schritt bereits eingepreist war. Gleichzeitig schließt die EZB selbst weitere Zinsschritte nicht aus und stuft die Risiken für den Inflationsausblick als nach oben gerichtet ein. Wer kauft oder eine auslaufende Zinsbindung hat, fährt am besten mit realistischen Annahmen und einem Blick auf die eigenen Optionen, statt auf einzelne EZB-Termine zu warten.

Häufige Fragen 

Steigen die Bauzinsen jetzt sofort nach der EZB-Entscheidung?

Nicht zwangsläufig. Da der Zinsschritt bereits erwartet und an den Anleihemärkten eingepreist war, ist ein unmittelbarer Sprung bei den Bauzinsen eher unwahrscheinlich. Realistischer ist eine Seitwärtsbewegung mit leicht steigender Tendenz, eine sichere Prognose lässt sich daraus aber nicht ableiten.

Soll ich meinen Immobilienkauf jetzt beschleunigen?

Das hängt von deiner persönlichen Situation ab. Ein einzelner Zinsschritt ist selten ein guter alleiniger Grund für eine überstürzte Entscheidung. Sinnvoller ist es, deine Finanzierung auf realistischen Annahmen aufzubauen und dich bei Unsicherheit beraten zu lassen.

Lohnt sich ein Forward-Darlehen nach dieser Zinserhöhung?

Das kommt auf deine Erwartungen an die weitere Zinsentwicklung und deine Zinsbindungsfrist an. Ein Forward-Darlehen schafft Planungssicherheit, kostet dafür aber einen Aufschlag. Eine individuelle Beratung hilft, das für die eigene Situation einzuordnen.

Erhöht die EZB die Zinsen jetzt noch weiter?

Die EZB selbst legt sich dazu nicht fest, wörtlich: "We are not pre-committing to a particular rate path." Sie will künftige Entscheidungen von Sitzung zu Sitzung anhand aktueller Daten treffen, ein "data-dependent and meeting-by-meeting approach". Gleichzeitig stuft sie in ihrem Statement die Risiken für den Inflationsausblick als nach oben gerichtet ein, eine verlässliche Prognose für weitere Zinsschritte lässt sich daraus aber nicht ableiten.

Dennis cropped

Dennis Albrecht

Dennis ist seit 13,5 Jahren in der Immobilienfinanzierung zu Hause. Nach seiner Ausbildung zum Bankkaufmann bei einer großen Bank war er rund zehn Jahre als Senior-Finanzierungsberater bei einem der führenden Baufinanzierungsvermittler tätig. 
Sein Ansatz ist konsequent lösungsorientiert. Nicht das Produkt steht im Mittelpunkt, sondern die Situation des Menschen dahinter. Ob Kauf, Neubau, Anschlussfinanzierung oder Kapitalanlage: Dennis findet den passenden Weg, auch wenn die Struktur komplex wird.
Als Familienvater weiß er selbst, wie viel finanzielle Sicherheit und ein eigenes Zuhause bedeuten.